Hyperinflácia
Čo to je, prečo vzniká, aké má dôsledky a ako ochrániť svoje úspory
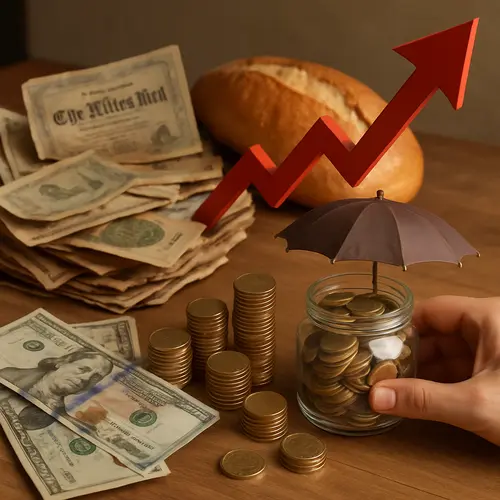
Krátky prehľad: Vysvetlenie, čo je hyperinflácia (štandardná definícia 50 % mesačne), hlavné príčiny, typické efekty na ekonomiku a domácnosti, príklady z histórie a praktické spôsoby, ako sa chrániť pred rýchlym znehodnotením meny.
Hyperinflácia je extrémna a rýchlo rastúca inflácia, pri ktorej ceny tovarov a služieb stúpajú tak rýchlo, že bežné ekonomické transakcie prestávajú fungovať normálne. Najčastejšie sa za hyperinfláciu považuje situácia, keď mesačná miera inflácie presiahne 50 %. Pri takejto rýchlosti sa kúpna sila peňazí prakticky vyparuje v priebehu niekoľkých týždňov či mesiacov — čo sa ešte včera dalo kúpiť za stovky eur, môže stáť o poriadok viac už za pár týždňov.
Príčiny hyperinflácie sú zvyčajne kombináciou fiškálnych, monetárnych a politických faktorov. Najčastejším spúšťačom je masívne financovanie štátneho deficitu prostredníctvom emisii peňazí (tlačenie peňazí), keď vláda nemá inú možnosť, ako pokryť výdavky. Ďalšie kľúčové faktory sú: výrazné zníženie výroby (napríklad v dôsledku vojny alebo ekonomickej stagnácie), kolaps daňových príjmov, strata dôvery v menu a bankový systém, prudké oslabenie domácej meny voči zahraničným menám, a zavedenie kapitálových kontrol, ktoré zhoršujú dostupnosť devíz. Psychológia hrá veľkú rolu: ak ľudia očakávajú, že ceny budú rásť rýchlo, snažia sa míňať peniaze okamžite, čo infláciu ešte urýchľuje — nastáva cenová spirála.
Dôsledky hyperinflácie sú bolestivé a širokospektrálne. Pre domácnosti to znamená rýchle znehodnotenie úspor, pokles reálnych príjmov (najmä ak mzdy neprechádzajú indexáciou), ťažkosti s plánovaním rozpočtu, nárast chudoby a sociálnych problémov. Firmy zápasia s nestabilitou cien vstupov a odberateľov, zlyhávajú kontrakty, rastie barterové obchodovanie a ľudia uprednostňujú realitné či iné hmotné aktíva pred hotovosťou. Bankový systém môže stratiť likviditu — výbery hotovosti rastú, depozitá miznú, a keď vláda zareaguje kontrolami cien alebo cenovými predpismi, vznikajú čierne trhy. Z makroekonomického hľadiska hyperinflácia vedie k rozvratu dôvery v inštitúcie, zníženiu investícií, masívnemu prepadu reálnej ekonomiky a niekedy aj politickej nestabilite.
Historické príklady ukazujú, aké dramatické môžu byť dopady. Po prvej svetovej vojne zažila Nemecká ríša hyperinfláciu — ceny rástli tak rýchlo, že pracovníci nosili výplaty v košíkoch, bankovky boli takmer bezcenné. V roku 2008–2009 a potom opäť okolo 2018–2020 zažila Zimbabwe hyperinfláciu, keď jedna z miestnych bankoviek dosiahla nominálnu hodnotu miliárd. Venezuela v poslednom desaťročí čelila extrémnemu poklesu hodnoty meny v dôsledku kombinácie politických chýb, pádu cien ropy a masívneho peňažného financovania schodkov. Menšie a lokálne prípady sa vyskytli aj v ďalších krajinách počas vojnových konfliktov či v čase totalitných režiimov.
Ako sa brániť hyperinflácii? Pre bežného človeka neexistuje univerzálny recept, ale niektoré zásady pomáhajú znížiť riziko straty hodnoty úspor:
- Držte čo najmenej hotovosti v domácej mene. Peniaze rýchlo strácajú hodnotu, preto je lepšie mať prostriedky v stabilnejšej mene (ak je to legálne a dostupné), alebo v bankovom účte denominovanom v cudzej mene.
- Presuňte časť majetku do reálnych aktív: zlato a drahé kovy, nehnuteľnosti, pôda, alebo spotrebné komodity (energia, potraviny) majú tendenciu zachovávať hodnotu lepšie než papierová mena.
- Diverzifikujte investície do rôznych tried aktív a mien; zahraničné akcie či dlhopisy môžu chrániť pred lokálnou znehodnotením.
- Ak sú dostupné, využívajte indexované finančné nástroje (inflačne indexované dlhopisy), ktoré vyplácajú úrok podľa miery inflácie.
- Zvážte znižovanie dlhov nominovaných v domácej mene (akže dlhy v mene, ktorá stráca hodnotu, sa paradoxne znižujú reálne — tu treba byť opatrný vzhľadom na úrokové a právne podmienky).
- Pre rodinné potreby môže pomôcť nákup trvanlivých tovarov a základných zásob, predplatenie služieb alebo väčších nákupov pred očakávaným rastom cien.
- V prípade dostupnosti, snažte sa mať príjem či časť mzdy v stabilnej valutárnej oblasti, prípadne využívať elektronické platobné nástroje v cudzej mene.
Je dôležité dodať, že ochrana pred hyperinfláciou býva zložitá: prístup k zahraničným účtom môže byť obmedzený kapitálovými kontrolami, nákup zlata alebo nehnuteľností nesie transakčné náklady a riziká, a niektoré investície môžu byť počas krízy ťažko likvidné. Tiež nie všetky vysokoinflačné scenáre vedú automaticky k hyperinflácii — existuje široké spektrum medzi normálnou infláciou a totálným kolapsom meny.
Ako rozpoznať skoré varovné signály? Sledujte prudké navyšovanie peňažnej zásoby, opakované financovanie deficitu tlačením peňazí, stratu prístupu k medzinárodným financiám (úverom), prudký pokles rezerv zahraničnej meny, rýchly pokles dôvery v banky (masívne výbery), rast cien dovozu pri súčasnom poklese domácej produkcie. Ak sa tieto znaky spoja, riziko hyperinflácie stúpa.
Hyperinflácia je extrémny ekonomický jav s deštruktívnymi následkami pre štáty aj bežné domácnosti. Aj keď v stabilných ekonomikách je pravdepodobnosť nízka, vedieť rozpoznať príčiny, signály a základné opatrenia na ochranu majetku pomáha zmierniť riziká a lepšie pripraviť osobné financie na nečakané výkyvy.