Digitálna peňaženka (mobilná peňaženka)
Čo to je a ako ju bezpečne používať
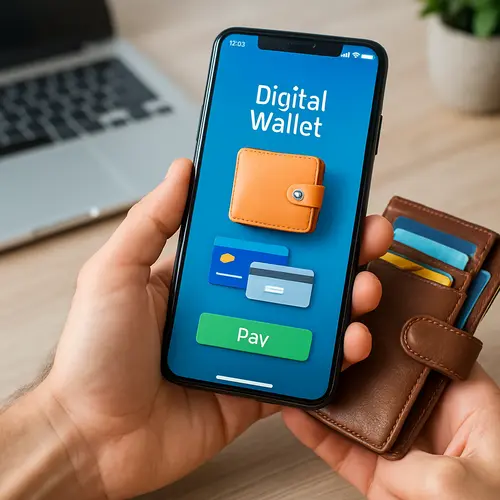
Článok vysvetľuje, čo je digitálna (mobilná) peňaženka, aké sú jej typy a funkcie, ako funguje technicky, rozdiely medzi e‑wallet a kryptopeňaženkou, bezpečnostné riziká a konkrétne praktické rady pri používaní.
Digitálna peňaženka je aplikácia alebo služba, ktorá uchováva platobné prostriedky alebo platobné údaje v elektronickej forme a umožňuje platiť online, posielať peniaze peer‑to‑peer alebo platiť v obchodoch cez mobil. Základná myšlienka je nahradiť fyzickú peňaženku digitálnym úložiskom kariet, účtov a virtuálnych peňazí. Mobilné peňaženky ako Apple Pay, Google Pay alebo Samsung Pay ukladajú údaje o platobných kartách a pri platbe posielajú obchodníkovi jednorazový token namiesto reálneho čísla karty. Iné e‑wallet služby (PayPal, Revolut, Monese) môžu navyše držať zostatok v mene, umožniť dobíjanie, výbery a medzinárodné prevody.
Typy digitálnych peňaženiek:
- Karty a bankové peňaženky (custodial): poskytovateľ spravuje vaše peniaze alebo údaje (napr. PayPal, Revolut). Výhodou je jednoduché obnovenie účtu a ochrana poskytovateľa. Nevýhodou je závislosť na poskytovateľovi a potenciálne zdieľanie dát.
- Non‑custodial peňaženky: používateľ kontroluje súkromné kľúče (častejšie pri kryptomenách, napr. Trust Wallet). Vyššia kontrola, ale zodpovednosť za zálohu a seed frázu.
- Hybridné riešenia: aplikácie bánk, ktoré kombinujú účet s možnosťou mobilných platieb cez NFC.
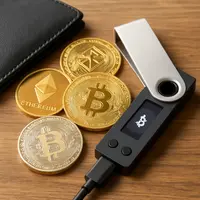
- Blockchainové/krypto peňaženky: slúžia na správu kryptomien; môžu byť softvérové, hardvérové alebo papierové.
Ako digitálna peňaženka funguje technicky:
- Pri platení mobilom cez NFC (kontaktne) sa používa tokenizácia: namiesto reálneho čísla karty sa vymení jednorazový token, ktorý je pre obchodníka bezcenný po dokončení transakcie. To znižuje riziko zneužitia.
- Pri online platbách aplikácia poskytne zjednodušené rozhranie, ktoré vyplní údaje karty alebo pošle platobné povolenie cez API.
- Pre služby držania zostatku prebiehajú transakcie ako interné prevody v rámci účtu poskytovateľa alebo cez klasické bankové systémy (SEPA, SWIFT).
Rozdiel medzi digitálnou peňaženkou a kryptopeňaženkou:
- Digitálna peňaženka (e‑wallet) často pracuje s fiat menou a karty sú spravované centrálnym poskytovateľom.
- Kryptopeňaženka spravuje súkromné kľúče a transakcie sú zapisované do blockchainu. Strata súkromného kľúča = strata prístupu k prostriedkom.
Bezpečnostné riziká a opatrenia:
- Riziká: krádež zariadenia, phishing, kompromitácia účtu u poskytovateľa, zdieľanie seed fráz pri krypto peňaženkách, nešifrované zálohy.
- Zásady bezpečného používania:
- Používajte oficiálne aplikácie z App Store/Google Play.
- Zapnite zámok aplikácie, PIN alebo biometriku.
- Aktivujte dvojfaktorovú autentifikáciu (2FA) tam, kde je možné.
- Pravidelne aktualizujte OS a aplikácie.
- Pri kryptopeňaženkách bezpečne zálohujte seed frázu offline a nikdy ju nezdieľajte.
- Nepoužívajte verejné Wi‑Fi na vykonávanie citlivých platieb bez VPN.
- Monitorujte výpisy účtov a notifikácie o transakciách.
- Držte v e‑wallet len primeranú sumu (princíp „malá peňaženka“): väčšie obnosy uchovávajte na bankovom účte alebo v hardvérovej krypto peňaženke.
Praktické použitie a nastavenie:
- Stiahnutie a inštalácia: nainštalujete aplikáciu, vytvoríte účet a prejdete overením identity (KYC) pri niektorých službách.
- Pridanie platobnej karty alebo účtu: nasnímate kartu alebo zadáte údaje; služba často vyžaduje overenie cez malú autorizáciu.
- Dobíjanie: pomocou bankového prevodu, karty alebo z iného účtu.
- Platba v obchode: pri NFC podržíte telefón pri termináli a potvrdíte transakciu biometricky alebo PINom.
- Prevody P2P: zadáte e‑mail/telefónne číslo príjemcu alebo použijete QR kód.
Poplatky a limity:
- Niektoré peňaženky sú zdarma na bežné platby, ale môžu mať poplatky za výber hotovosti, výmenu meny alebo prevody do inej krajiny.
- Limity pre denné/mesačné transakcie a pre overenie identity sa líšia podľa poskytovateľa a jurisdikcie.
Regulačné a súkromné otázky:
- Poskytovatelia peňaženiek sú podliehajú reguláciám v oblasti platobných služieb, AML/KYC a ochrany spotrebiteľa.
- Z hľadiska súkromia počítajte s tým, že poskytovateľ môže zhromažďovať údaje o vašich nákupoch a správaní.
Kedy sa oplatí používať digitálnu peňaženku:
- Keď chcete rýchle a pohodlné bezkontaktné platby, jednoduché P2P prevody alebo správu viacerých kariet v jednom mieste.
- Pri cestovaní sú výhody v rýchlych platinách a prehľade transakcií.
- Pre využitie vernostných kariet a elektronických lístkov integrovaných do peňaženky.
Záverom: digitálna peňaženka prináša výrazné pohodlie a bezpečnostné výhody vďaka tokenizácii a moderným autentifikačným metódam, no vyžaduje aktívny prístup k bezpečnosti a vedomie, aké druhy služieb a právomocí poskytovateľ má nad vašimi prostriedkami. Dodržujte základné bezpečnostné pravidlá a používajte len dôveryhodné riešenia.